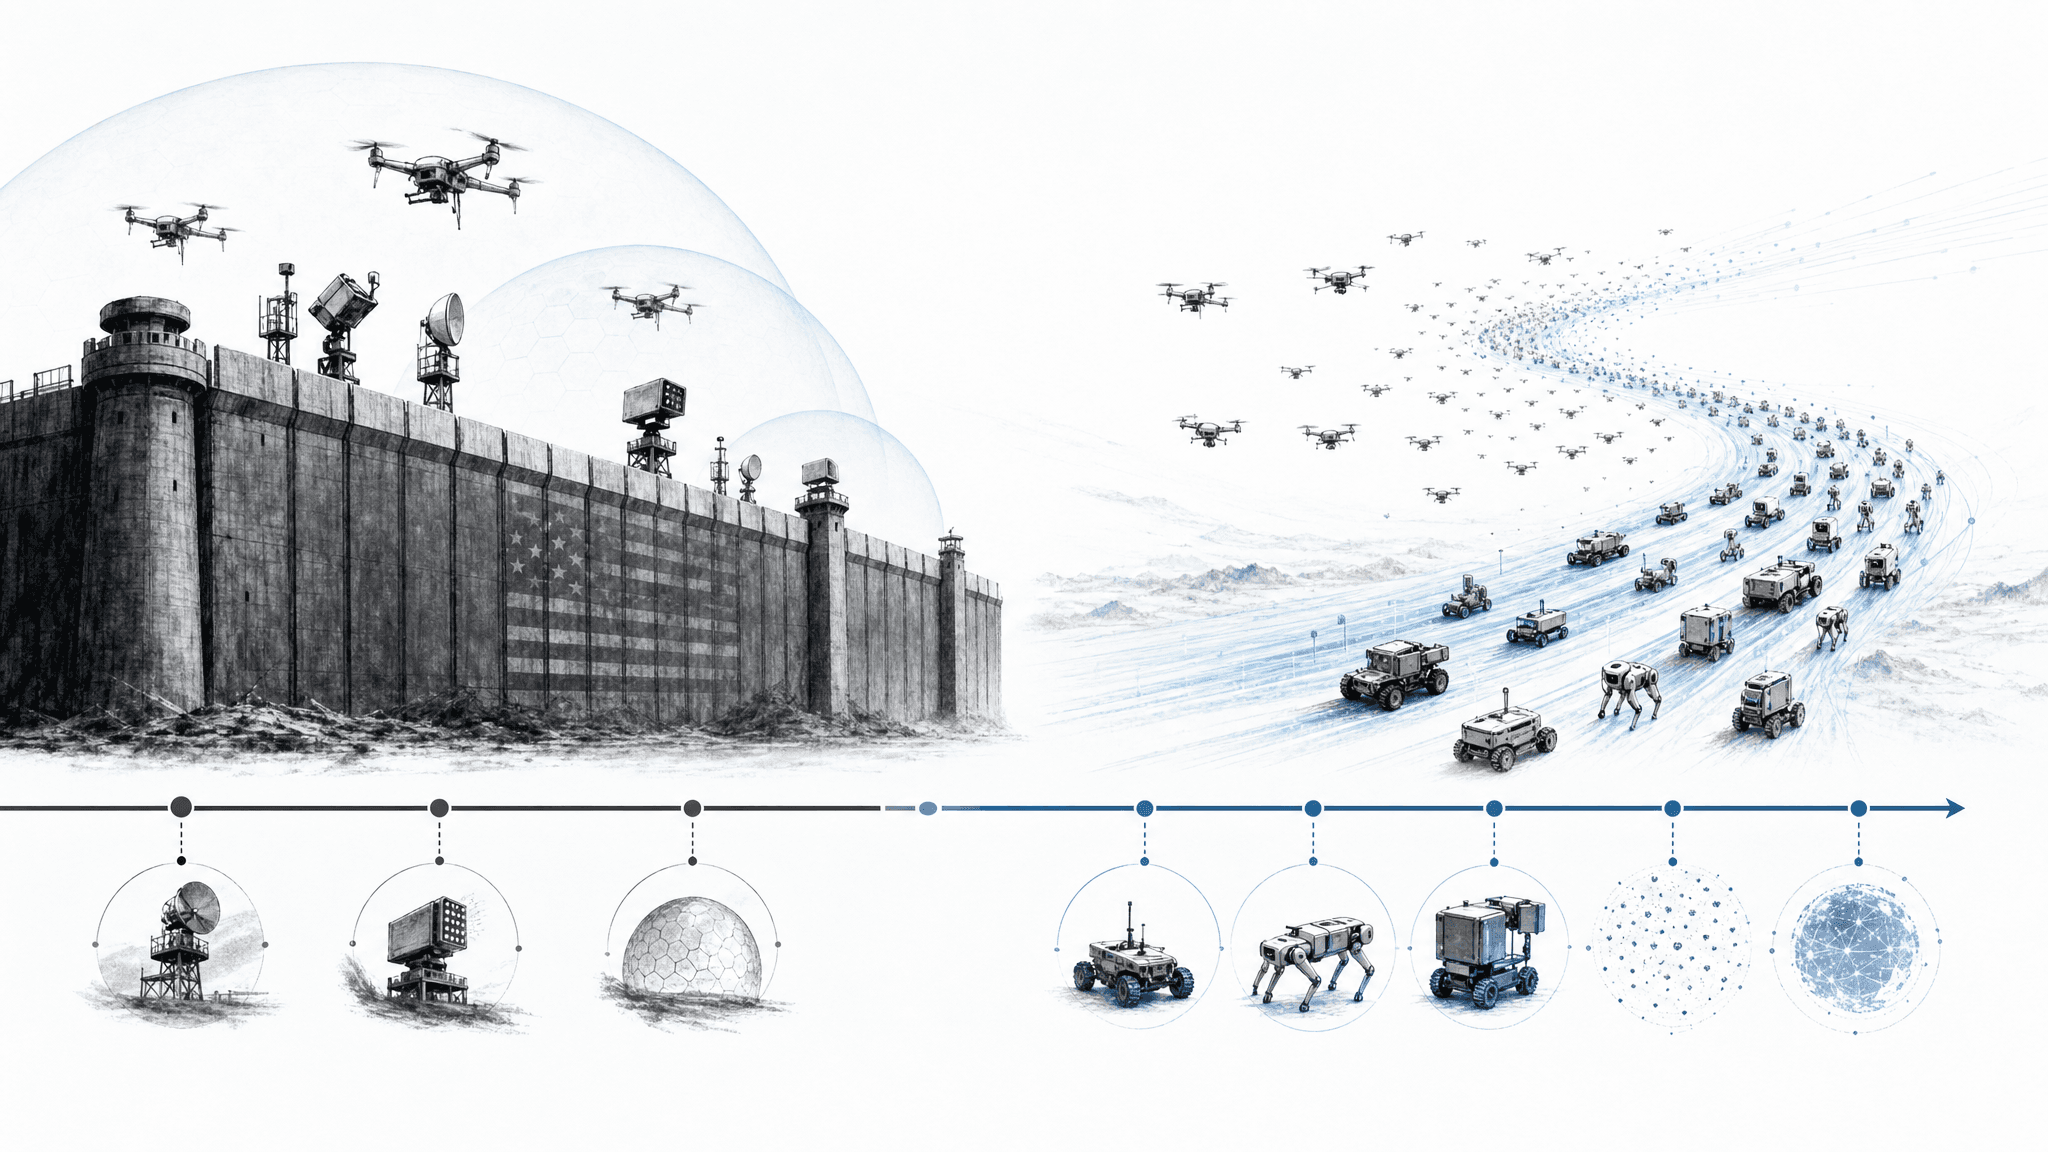
The US is building barriers around drones and robots, but China has scale to get around them
The U.S. is shutting out more foreign-made drones and robots. China’s scale means the global competition may simply move elsewhere.
- 先核对来源和时间
- 把试用限制在可回滚范围
- 对缺少独立证据的结论保持观望
事件时间线
- 1事件时间线
- 2关键机制
- 3真实使用场景
- 4限制与复核
发生了什么
美国2026年7月通过FCC收紧对外国制造先进机器人系统的限制,Covered List在2021年最初针对电信和监控设备,随后纳入外国制造的无人机,此次进一步扩展至先进机器人装置。一个月后,白宫以国家安全为由对进口无人机及其零部件加征高额关税,9月起对成品无人机生效,更多零部件关税将在2027年陆续落地。FCC名单上新增的机器人门类尚未公开具体生效日期,关税的逐项税率与起征门槛也未披露。
在出口管制收紧的同时,全球人形机器人出货量在2026年上半年达到22000台,Counterpoint数据显示,排名前五的厂商依次为AgiBot、Unitree、Galbot、UBTECH,均为中国企业,合计占全球出货量86%。Agility Robotics在7月公开表示欢迎FCC决定,并强调其Digit人形机器人由美国设计组装。现代汽车持有Boston Dynamics,韩国与日本汽车厂商也在机器人领域有所布局,但两国具体产能和市占率数据未在材料中给出。
TDK Ventures投资总监Ankur Saxena认为,美国在AI前沿、软件和半导体领域领先,中国则在成本控制和供应链深度上领先。Counterpoint首席分析师Soumen Mandal指出,中国厂商通过技术栈内部化,依托既有制造业基础压低成本。
时间线与证据
把监管动作和市场数据放在同一条时间轴上,可以更清楚地看出中美之间的此消彼长。FCC的Covered List设立于2021年,最初只覆盖电信和监控设备,随后陆续纳入外国制造的无人机,2026年7月又新增外国制造先进机器人系统这一门类;同月Agility Robotics发布声明,对FCC将先进机器人纳入限制范围的决定表示欢迎,并再次强调其Digit产品在美国本土设计与组装。一个月后,白宫以国家安全为由对进口无人机及其零部件加征高额关税,9月起对成品无人机生效,更多针对零部件的关税将在2027年陆续实施,但具体税率、清单和起征门槛在材料中并未披露。
在监管不断加码的窗口期,市场端的领先位置却在向中国厂商倾斜。Counterpoint Research首席分析师Soumen Mandal提供的数据显示,2026年上半年全球人形机器人出货量为22000台,前五名依次为AgiBot、Unitree、Galbot、UBTECH,五家厂商全部来自中国,合计占全球出货量的86%。Mandal在分析中提到,中国人形机器人厂商正在把技术栈内部化,借助中国既有的制造业基础压低成本。
TDK Ventures投资总监Ankur Saxena在同期评价中表示,美国在AI前沿、软件和半导体环节仍占优势,中国则在制造规模、供应链深度和成本上占优。Heven AeroTech创始人兼CEO Bentzion Levinson进一步指出,全球无人机产业正日益分裂为美国主导的安全合规体系和中国主导的低成本高产量体系,两条路径并行。Beagle Technology的Yang Fang预计,机器人产业未来会更趋区域化,厂商将围绕本地劳动力需求、工作条件与客户进行产品设计,而中国厂商正瞄准欧洲、东南亚、拉丁美洲和中东等劳动力短缺且对价格敏感的市场。
具体变化
监管动作直接落在名单与关税两个抓手。FCC把先进机器人系统并入Covered List,意味着相关外国设备在美市场准入和合规审查门槛被同步抬升;白宫加征关税则将成本压力外溢到进口端。FCC的Covered List起始于2021年,最初只针对电信和监控设备,随后扩展至外国制造无人机,此次再把先进机器人装置纳入,呈现出按品类逐步扩围的路径。白宫在8月推出关税,9月先对成品无人机生效,更多零部件关税排在2027年陆续实施。美方公开材料中未给出税率、起征门槛和零部件清单,FCC名单新增机器人门类的具体生效日期同样未披露。
市场端的格局则被量化为可见的份额。2026年上半年全球人形机器人出货22000台,排名前五的厂商依次为AgiBot、Unitree、Galbot、UBTECH,第五家仍待材料进一步确认,五家合计占86%。Counterpoint首席分析师Soumen Mandal解读这一格局时强调,中国厂商正把技术栈内部化,并借助中国既有制造业基础压低成本。TDK Ventures投资总监Ankur Saxena在同期评价中补充,美国在AI前沿、软件和半导体环节占优,中国则在制造规模、供应链深度和成本上占优。Heven AeroTech创始人兼CEO Bentzion Levinson把无人机产业概括为美国主导的安全合规体系与中国主导的低成本高产量体系并存。Beagle Technology的Yang Fang预计,机器人产业未来会更趋区域化,厂商将围绕本地劳动力需求、工作条件与客户进行产品设计,中国厂商正瞄准欧洲、东南亚、拉丁美洲和中东等劳动力短缺且对价格敏感的市场。
对使用者的影响
对使用者的影响
对终端用户而言,这轮监管的直接感受是购买渠道变窄、合规审查变长、成本被推高。FCC把外国制造先进机器人装置纳入Covered List后,相关产品在美上市前的合规评估周期被拉长;8月推出的关税覆盖成品无人机及其零部件,9月起先在成品端体现,更多零部件关税排在2027年陆续生效,美国用户实际到手价格将随之上升。Agility Robotics在7月公开声明中专门强调Digit在美国本土设计与组装,相当于在FCC名单扩容前先把合规身份固化下来。
使用层面的另一层变化来自供应链。Soumen Mandal指出,中国厂商把技术栈内部化,依托既有制造业基础压低成本,这种垂直整合使得进口端一旦叠加关税与合规成本,中美产品在用户端的价差进一步拉大。Bentzion Levinson把这种分化概括为美国主导的安全合规体系与中国主导的低成本高产量体系并行,用户在两个体系之间需要面对不同的采购流程、维护周期和安全审查要求。
地理上的影响同样具体。Yang Fang认为机器人产业会更趋区域化,厂商围绕本地劳动力需求、工作条件和客户做产品设计,中国厂商瞄准的正是欧洲、东南亚、拉丁美洲和中东这些劳动力短缺且对价格敏感的市场,海外用户在售后响应、本地培训和备件供给上将更多依赖中国厂商的本地化网络。
限制与未知
现有材料对限制的边界仍留有大量未知。FCC把外国制造先进机器人装置并入Covered List后,相关产品的具体生效日期在美方公开材料中并未披露,名单中针对外国制造无人机的部分何时首次纳入、扩展节奏如何也无从核验。白宫8月推出的关税覆盖成品无人机及零部件,9月起先在成品端落地,但税率档次、起征门槛和2027年陆续实施的零部件清单均未公开,用户与厂商只能依据既有框架做合规准备,无法精确测算成本曲线。
更广的未知集中在市场格局的对照面。Counterpoint给出了2026年上半年全球人形机器人22000台的总量和前五名厂商的排序,第五家的身份仍待材料进一步确认,五家合计占据的86%份额也未拆解到具体型号。日本、韩国、台湾在机器人产业中的产能与市场份额在材料中同样缺失,现代汽车持有Boston Dynamics、丰田有所布局之外,三方各自的出货规模、专利积累和客户结构都没有量化数据。零部件关税的逐项清单尚未发布,中国厂商在欧洲、东南亚、拉美、中东各国机器人业务的逐国收入与份额也未披露,区域化进程在公开数据层面仍只能停留在厂商自述与分析师判断阶段。
如何核对
要核验正文中的关键事实,建议按监管和市场两条线分别取源。监管一侧,FCC把先进机器人装置并入Covered List的具体生效日期、名单扩展节奏,需以FCC官方公告为准;白宫8月推出的关税须核对白宫行政命令原文,确认覆盖品类、生效时间和税率档次,9月成品端生效与2027年零部件关税的分批安排也要逐项比对。
市场一侧,全球人形机器人出货量及前五厂商排序以Counterpoint报告原文为准,注意第五家厂商身份在材料中尚未最终确认,86%的合计份额需核对统计口径。中国厂商技术栈内部化、压低成本的表述出自Counterpoint首席分析师Soumen Mandal,引用时应保留其职务与机构全称。
人物观点均需对应原始发言或署名文章。TDK Ventures投资总监Ankur Saxena关于美中优势的对比、Heven AeroTech创始人兼CEO Bentzion Levinson关于无人机产业双轨并行的判断、Beagle Technology的Yang Fang关于区域化的预测,都应回到原始访谈或署名稿核对上下文。
产业链和资本关系相对稳定:现代汽车持有Boston Dynamics、丰田在机器人领域有所布局,可对照公司公告核实持股比例和业务边界。中国厂商在海外的市场覆盖仅来自厂商自述与分析师判断,欧洲、东南亚、拉美、中东逐国收入与份额尚无公开数据支撑,引用时需注明信息边界。
读者能做什么
对采购方与终端用户而言,首要动作是核对自己采购清单上的无人机与人形机器人是否落在FCC Covered List与关税覆盖范围之内。FCC把先进机器人装置并入Covered List后,相关产品在美上市前的合规审查周期被拉长,9月起成品无人机关税已先行落地,2027年还有零部件关税分批实施,采购方需要把合规成本与关税成本一起纳入预算,而不是按此前的报价签订长期合同。
区域选择上可以参考Beagle Technology的Yang Fang给出的判断:机器人产业会更趋区域化,厂商围绕本地劳动力需求、工作条件与客户做产品设计,中国厂商正瞄准欧洲、东南亚、拉丁美洲和中东这些劳动力短缺且对价格敏感的市场。对于劳动力紧张、价格敏感且不在美国合规审查直接覆盖区域的买家,可以主动接触中国厂商的本地化网络,了解其售后响应、本地培训和备件供给的实际覆盖情况,把供货稳定性纳入评估。Heven AeroTech创始人兼CEO Bentzion Levinson把无人机产业概括为美国主导的安全合规体系与中国主导的低成本高产量体系并行,采购方需要按自身场景决定走哪条路径,而不是默认某一来源。
供应链层面,Soumen Mandal指出中国厂商正在把技术栈内部化、依托既有制造业基础压低成本,这意味着后续型号的零部件替换和升级更依赖同一厂商体系,用户应提前锁定备件目录和软件升级承诺的书面条款,避免因合规或关税变化导致断供。美国一侧,Agility Robotics已公开强调Digit在美国本土设计与组装,并把合规身份固化下来,对需要明确美国本土供应链的客户是一个可核验的备选。
后续观察
后续值得追踪的节点集中在三个时间窗口。2026年9月成品无人机关税落地后的市场反应是第一个观察点,包括美国渠道商的进货节奏、零售价格的上调幅度,以及中国厂商是否把更多订单转向欧洲、东南亚、拉美和中东等关税未直接覆盖的市场。第二个窗口是2027年零部件关税分批实施,每一批覆盖哪些零部件、加征幅度如何,将直接决定整机成本曲线,公开材料目前尚未给出清单与税率,只能按批次发布后再做核对。第三个观察点是FCC Covered List把先进机器人装置纳入后的具体生效日期与名单细则,美方公开材料对此尚未披露,名单的扩展节奏与豁免条件将影响美国市场对外国机器人的实际准入门槛。
产业链层面,Counterpoint 2026年上半年人形机器人22000台出货量与前五厂商合计86%份额的数据是基线,后续季度更新可以验证中国厂商的份额是否在关税和合规收紧后出现松动,第五家厂商身份仍待材料最终确认。Agility Robotics已把Digit的美国本土设计与组装身份写入7月声明,现代汽车持有Boston Dynamics、丰田在机器人领域有所布局,三方在2026年下半年至2027年的产品发布与产能披露,是判断美日韩阵营能否对冲中国厂商规模优势的关键参照。
参考来源
本文由 AI X Tool 基于公开资料研究后原创整理,发布日期与产品信息可能变化,请以来源网站最新内容为准。