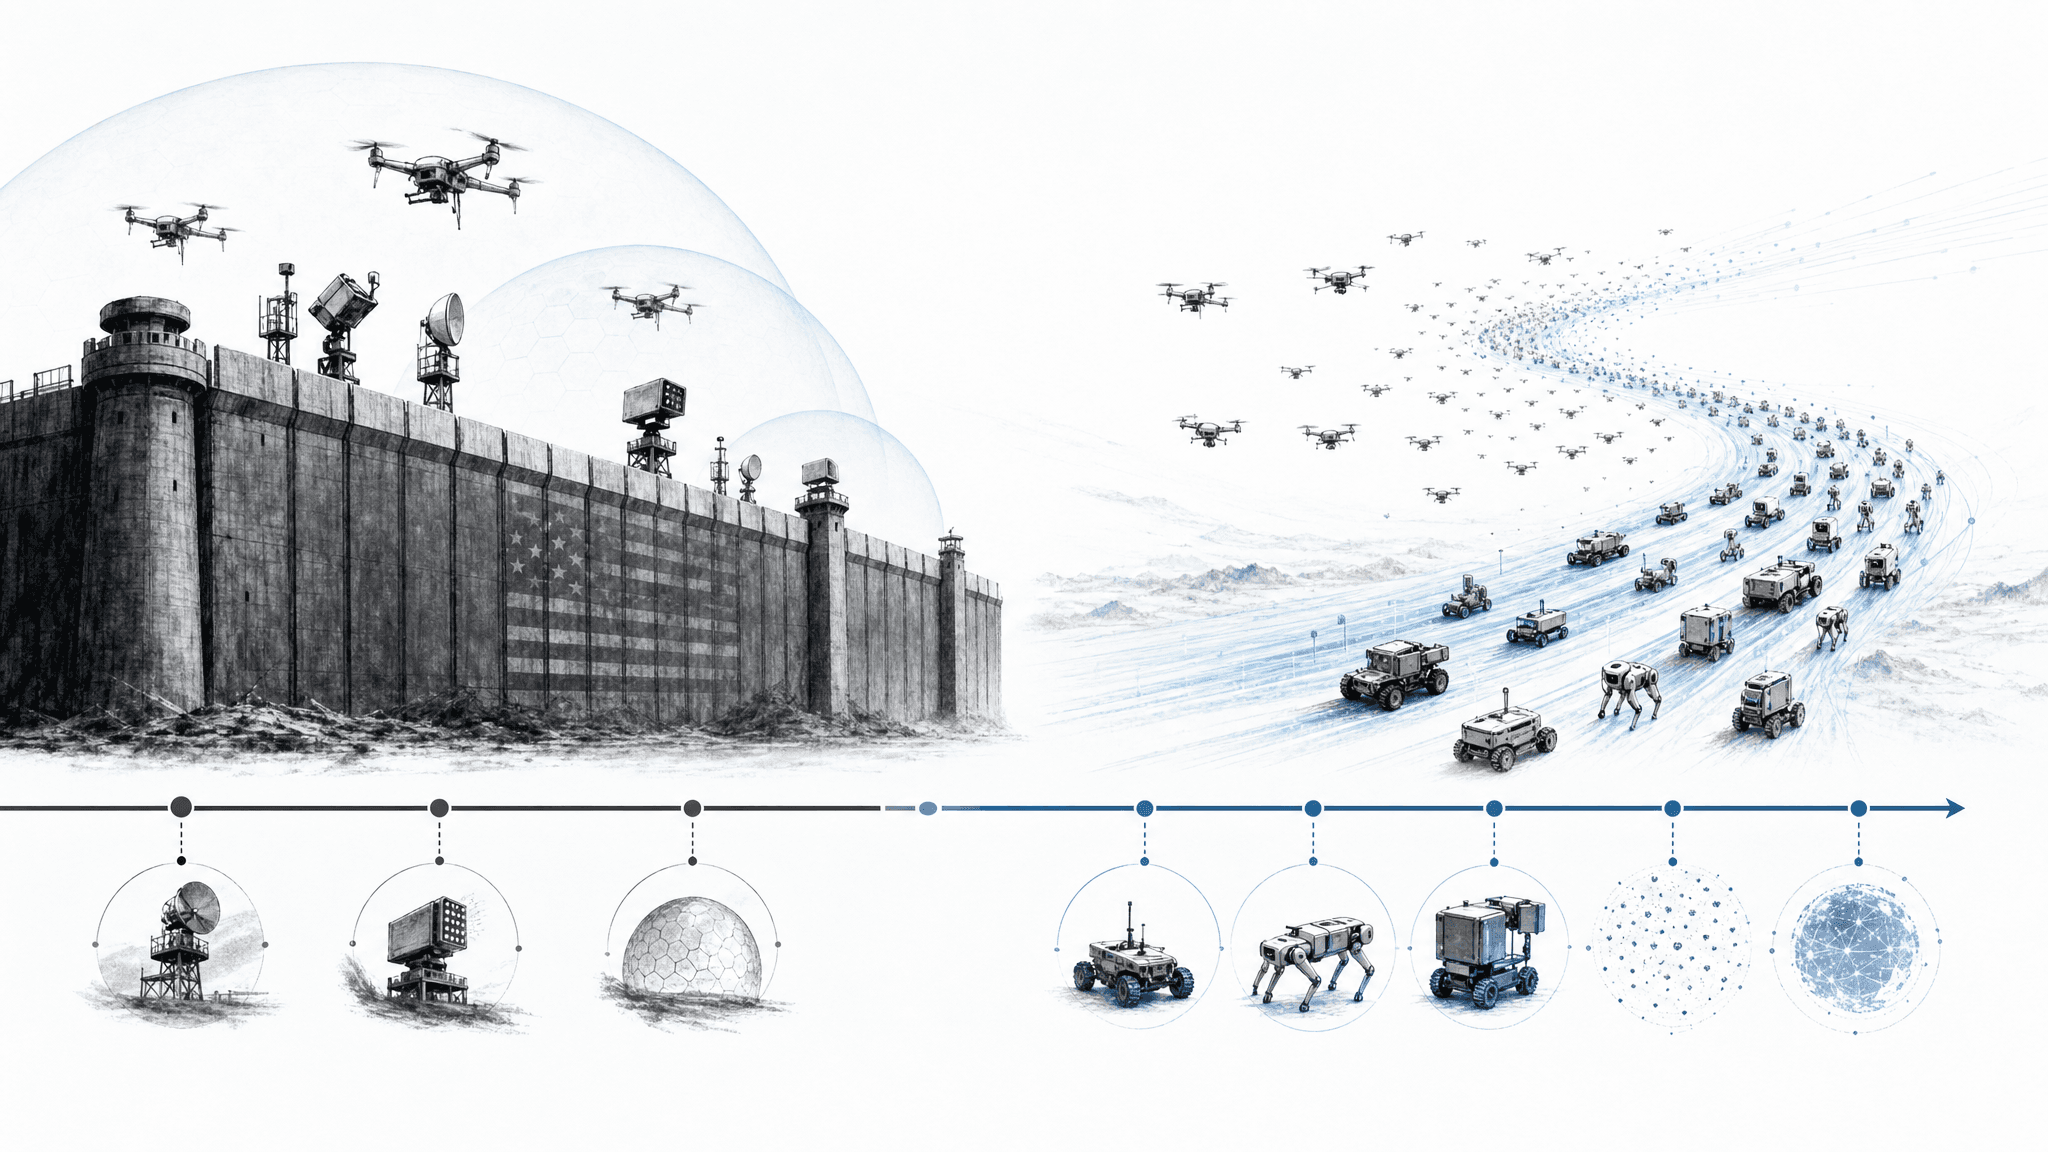
The US is building barriers around drones and robots, but China has scale to get around them
The U.S. is shutting out more foreign-made drones and robots. China’s scale means the global competition may simply move elsewhere.
- 先核對來源和時間
- 把試用限制在可回滚範圍
- 對缺少獨立證據的結論保持觀望
事件時間線
- 1事件時間線
- 2關鍵機制
- 3真實使用場景
- 4限制與複核
發生了什麼
美國2026年7月通過FCC收紧對外國制造先進機器人系統的限制,Covered List在2021年最初針對电信和監控設備,隨後納入外國制造的無人機,此次進一步擴充至先進機器人装置。一個月後,白宫以國家安全為由對進口無人機及其零部件加征高額關稅,9月起對成品無人機生效,更多零部件關稅將在2027年陆續落地。FCC名單上新增的機器人門類尚未公開具體生效日期,關稅的逐項稅率與起征門檻也未披露。
在出口管制收紧的同時,全球人形機器人出货量在2026年上半年達到22000台,Counterpoint資料顯示,排名前五的廠商依次為AgiBot、Unitree、Galbot、UBTECH,均為中國企業,合計占全球出货量86%。Agility Robotics在7月公開表示欢迎FCC決定,並強調其Digit人形機器人由美國設計組装。現代汽车持有Boston Dynamics,韩國與日本汽车廠商也在機器人领域有所布局,但两國具體產能和市占率資料未在材料中給出。
TDK Ventures投資總監Ankur Saxena認為,美國在AI前沿、软件和半導體领域领先,中國则在成本控制和供應鏈深度上领先。Counterpoint首席分析師Soumen Mandal指出,中國廠商通過技術堆疊內部化,依托既有制造業基礎压低成本。
時間線與證據
把監管動作和市場資料放在同一條時間轴上,可以更清楚地看出中美之間的此消彼長。FCC的Covered List設立於2021年,最初只覆蓋电信和監控設備,隨後陆續納入外國制造的無人機,2026年7月又新增外國制造先進機器人系統這一門類;同月Agility Robotics發布聲明,對FCC將先進機器人納入限制範圍的決定表示欢迎,並再次強調其Digit產品在美國本土設計與組装。一個月後,白宫以國家安全為由對進口無人機及其零部件加征高額關稅,9月起對成品無人機生效,更多針對零部件的關稅將在2027年陆續實施,但具體稅率、清單和起征門檻在材料中並未披露。
在監管不斷加碼的窗口期,市場端的领先位置却在向中國廠商倾斜。Counterpoint Research首席分析師Soumen Mandal提供的資料顯示,2026年上半年全球人形機器人出货量為22000台,前五名依次為AgiBot、Unitree、Galbot、UBTECH,五家廠商全部來自中國,合計占全球出货量的86%。Mandal在分析中提到,中國人形機器人廠商正在把技術堆疊內部化,借助中國既有的制造業基礎压低成本。
TDK Ventures投資總監Ankur Saxena在同期評價中表示,美國在AI前沿、软件和半導體環節仍占優勢,中國则在制造規模、供應鏈深度和成本上占優。Heven AeroTech創始人兼CEO Bentzion Levinson進一步指出,全球無人機產業正日益分裂為美國主導的安全合規體系和中國主導的低成本高產量體系,两條路径並行。Beagle Technology的Yang Fang預計,機器人產業未來會更趋區域化,廠商將圍繞本機劳動力需求、工作條件與客戶進行產品設計,而中國廠商正瞄準歐洲、东南亚、拉丁美洲和中东等劳動力短缺且對價格敏感的市場。
具體變化
監管動作直接落在名單與關稅两個抓手。FCC把先進機器人系統並入Covered List,意味着相關外國設備在美市場準入和合規審查門檻被同步抬升;白宫加征關稅则將成本压力外溢到進口端。FCC的Covered List起始於2021年,最初只針對电信和監控設備,隨後擴充至外國制造無人機,此次再把先進機器人装置納入,呈現出按品類逐步擴圍的路径。白宫在8月推出關稅,9月先對成品無人機生效,更多零部件關稅排在2027年陆續實施。美方公開材料中未給出稅率、起征門檻和零部件清單,FCC名單新增機器人門類的具體生效日期同樣未披露。
市場端的格局则被量化為可見的份額。2026年上半年全球人形機器人出货22000台,排名前五的廠商依次為AgiBot、Unitree、Galbot、UBTECH,第五家仍待材料進一步確認,五家合計占86%。Counterpoint首席分析師Soumen Mandal解讀這一格局時強調,中國廠商正把技術堆疊內部化,並借助中國既有制造業基礎压低成本。TDK Ventures投資總監Ankur Saxena在同期評價中補充,美國在AI前沿、软件和半導體環節占優,中國则在制造規模、供應鏈深度和成本上占優。Heven AeroTech創始人兼CEO Bentzion Levinson把無人機產業概括為美國主導的安全合規體系與中國主導的低成本高產量體系並存。Beagle Technology的Yang Fang預計,機器人產業未來會更趋區域化,廠商將圍繞本機劳動力需求、工作條件與客戶進行產品設計,中國廠商正瞄準歐洲、东南亚、拉丁美洲和中东等劳動力短缺且對價格敏感的市場。
對使用者的影響
對使用者的影響
對終端使用者而言,這轮監管的直接感受是購買管道變窄、合規審查變長、成本被推高。FCC把外國制造先進機器人装置納入Covered List後,相關產品在美上市前的合規評估周期被拉長;8月推出的關稅覆蓋成品無人機及其零部件,9月起先在成品端體現,更多零部件關稅排在2027年陆續生效,美國使用者實際到手價格將隨之上升。Agility Robotics在7月公開聲明中專門強調Digit在美國本土設計與組装,相當於在FCC名單擴容前先把合規身份固化下來。
使用層面的另一層變化來自供應鏈。Soumen Mandal指出,中國廠商把技術堆疊內部化,依托既有制造業基礎压低成本,這種垂直整合使得進口端一旦叠加關稅與合規成本,中美產品在使用者端的價差進一步拉大。Bentzion Levinson把這種分化概括為美國主導的安全合規體系與中國主導的低成本高產量體系並行,使用者在两個體系之間需要面對不同的採购流程、維護周期和安全審查要求。
地理上的影響同樣具體。Yang Fang認為機器人產業會更趋區域化,廠商圍繞本機劳動力需求、工作條件和客戶做產品設計,中國廠商瞄準的正是歐洲、东南亚、拉丁美洲和中东這些劳動力短缺且對價格敏感的市場,海外使用者在售後響應、本機培訓和備件供給上將更多依赖中國廠商的本機化網络。
限制與未知
現有材料對限制的邊界仍留有大量未知。FCC把外國制造先進機器人装置並入Covered List後,相關產品的具體生效日期在美方公開材料中並未披露,名單中針對外國制造無人機的部分何時首次納入、擴充節奏如何也無從核驗。白宫8月推出的關稅覆蓋成品無人機及零部件,9月起先在成品端落地,但稅率檔次、起征門檻和2027年陆續實施的零部件清單均未公開,使用者與廠商只能依據既有框架做合規準備,無法精確測算成本曲線。
更廣的未知集中在市場格局的對照面。Counterpoint給出了2026年上半年全球人形機器人22000台的總量和前五名廠商的排序,第五家的身份仍待材料進一步確認,五家合計占據的86%份額也未拆解到具體型號。日本、韩國、台湾在機器人產業中的產能與市場份額在材料中同樣缺失,現代汽车持有Boston Dynamics、丰田有所布局之外,三方各自的出货規模、專利积累和客戶結構都沒有量化資料。零部件關稅的逐項清單尚未發布,中國廠商在歐洲、东南亚、拉美、中东各國機器人業務的逐國收入與份額也未披露,區域化進程在公開資料層面仍只能停留在廠商自述與分析師判斷階段。
如何核對
要核驗正文中的關鍵事實,建議按監管和市場两條線分別取源。監管一侧,FCC把先進機器人装置並入Covered List的具體生效日期、名單擴充節奏,需以FCC官方公告為準;白宫8月推出的關稅須核對白宫行政命令原文,確認覆蓋品類、生效時間和稅率檔次,9月成品端生效與2027年零部件關稅的分批安排也要逐項比對。
市場一侧,全球人形機器人出货量及前五廠商排序以Counterpoint報告原文為準,注意第五家廠商身份在材料中尚未最終確認,86%的合計份額需核對統計口径。中國廠商技術堆疊內部化、压低成本的表述出自Counterpoint首席分析師Soumen Mandal,引用時應保留其職務與機構全称。
人物觀點均需對應原始發言或署名文章。TDK Ventures投資總監Ankur Saxena關於美中優勢的對比、Heven AeroTech創始人兼CEO Bentzion Levinson關於無人機產業双轨並行的判斷、Beagle Technology的Yang Fang關於區域化的預測,都應回到原始訪談或署名稿核對上下文。
產業鏈和資本關系相對穩定:現代汽车持有Boston Dynamics、丰田在機器人领域有所布局,可對照公司公告核實持股比例和業務邊界。中國廠商在海外的市場覆蓋僅來自廠商自述與分析師判斷,歐洲、东南亚、拉美、中东逐國收入與份額尚無公開資料支撑,引用時需注明資訊邊界。
讀者能做什麼
對採购方與終端使用者而言,首要動作是核對自己採购清單上的無人機與人形機器人是否落在FCC Covered List與關稅覆蓋範圍之內。FCC把先進機器人装置並入Covered List後,相關產品在美上市前的合規審查周期被拉長,9月起成品無人機關稅已先行落地,2027年還有零部件關稅分批實施,採购方需要把合規成本與關稅成本一起納入預算,而不是按此前的報價簽訂長期合同。
區域選擇上可以參考Beagle Technology的Yang Fang給出的判斷:機器人產業會更趋區域化,廠商圍繞本機劳動力需求、工作條件與客戶做產品設計,中國廠商正瞄準歐洲、东南亚、拉丁美洲和中东這些劳動力短缺且對價格敏感的市場。對於劳動力紧张、價格敏感且不在美國合規審查直接覆蓋區域的買家,可以主動接触中國廠商的本機化網络,了解其售後響應、本機培訓和備件供給的實際覆蓋情況,把供货穩定性納入評估。Heven AeroTech創始人兼CEO Bentzion Levinson把無人機產業概括為美國主導的安全合規體系與中國主導的低成本高產量體系並行,採购方需要按自身場景決定走哪條路径,而不是預設某一來源。
供應鏈層面,Soumen Mandal指出中國廠商正在把技術堆疊內部化、依托既有制造業基礎压低成本,這意味着後續型號的零部件替換和升級更依赖同一廠商體系,使用者應提前锁定備件目錄和软件升級承諾的書面條款,避免因合規或關稅變化導致斷供。美國一侧,Agility Robotics已公開強調Digit在美國本土設計與組装,並把合規身份固化下來,對需要明確美國本土供應鏈的客戶是一個可核驗的備選。
後續觀察
後續值得追蹤的節點集中在三個時間窗口。2026年9月成品無人機關稅落地後的市場反應是第一個觀察點,包含美國管道商的進货節奏、零售價格的上調幅度,以及中國廠商是否把更多訂單轉向歐洲、东南亚、拉美和中东等關稅未直接覆蓋的市場。第二個窗口是2027年零部件關稅分批實施,每一批覆蓋哪些零部件、加征幅度如何,將直接決定整機成本曲線,公開材料目前尚未給出清單與稅率,只能按批次發布後再做核對。第三個觀察點是FCC Covered List把先進機器人装置納入後的具體生效日期與名單细则,美方公開材料對此尚未披露,名單的擴充節奏與豁免條件將影響美國市場對外國機器人的實際準入門檻。
產業鏈層面,Counterpoint 2026年上半年人形機器人22000台出货量與前五廠商合計86%份額的資料是基線,後續季度更新可以驗證中國廠商的份額是否在關稅和合規收紧後出現松動,第五家廠商身份仍待材料最終確認。Agility Robotics已把Digit的美國本土設計與組装身份寫入7月聲明,現代汽车持有Boston Dynamics、丰田在機器人领域有所布局,三方在2026年下半年至2027年的產品發布與產能披露,是判斷美日韩阵营能否對冲中國廠商規模優勢的關鍵參照。
參考來源
本文由 AI X Tool 基於公開資料研究後原創整理,發布日期與產品資訊可能變化,請以來源網站最新內容為準。